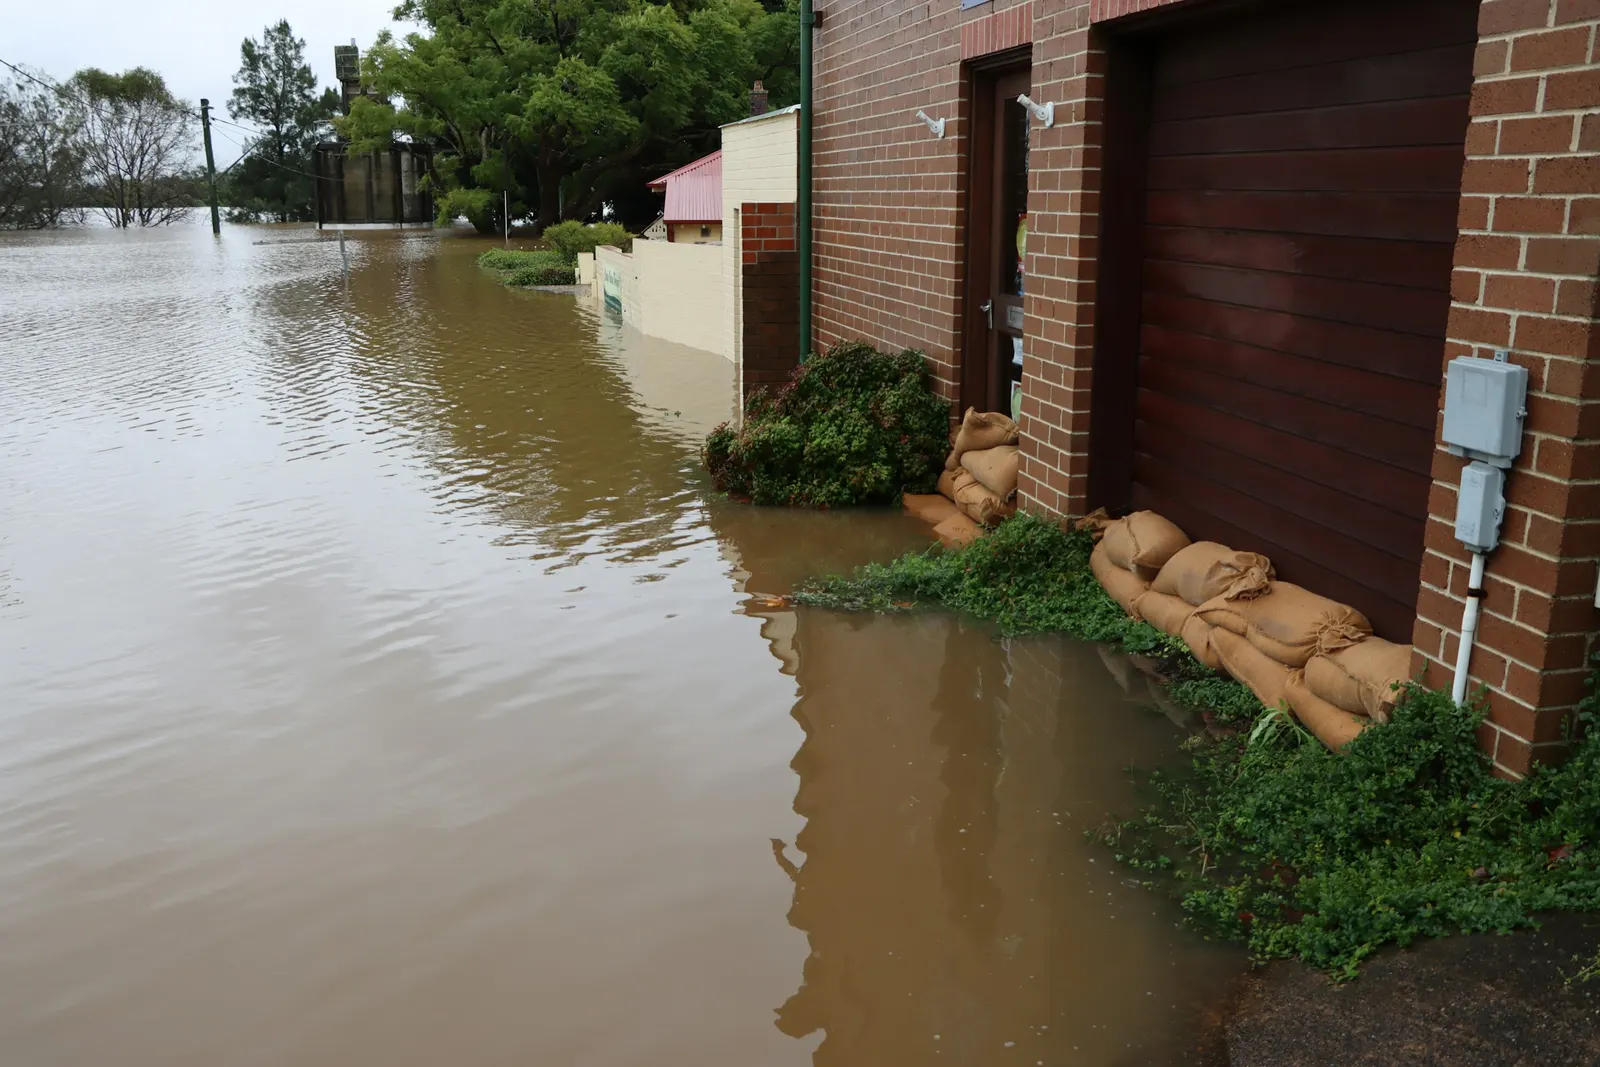
Une inondation ne laisse pas le temps de chercher la bonne procédure. Les repères ci-dessous suivent l'ordre dans lequel les décisions se présentent sur le terrain. Les horaires indiqués sont des repères d'organisation, pas des délais réglementaires : les seuls délais légaux sont ceux de la déclaration, rappelés plus bas.
Le sujet n'a rien de théorique en Alsace : les agglomérations de Strasbourg et de Mulhouse sont classées territoires à risque important d'inondation, et de nombreuses communes du Bas-Rhin et du Haut-Rhin sont couvertes par un plan de prévention du risque inondation. Nos pages locales en donnent le détail commune par commune.
Avant toute chose, la sécurité des personnes
Le guide de remise en état des bâtiments inondés publié par l'État rappelle que les locaux présentent des risques inhabituels : solidité réduite, sols glissants, revêtements décollés, électrocution, gaz, produits polluants. Pour une entreprise, ces consignes valent pour chaque salarié qui revient sur le site.
- N'entrez pas seul dans les locaux et limitez l'accès aux personnes utiles.
- Laissez le courant coupé. La remise sous tension se fait après vérification par un électricien qualifié.
- En cas d'odeur de gaz, n'utilisez pas de téléphone sur place : sortez et appelez depuis l'extérieur.
- Considérez l'eau et la boue comme souillées : gants, bottes et lavage des mains pour toute personne qui intervient.
- Méfiez-vous des faux plafonds gorgés d'eau, des rayonnages et des stocks déstabilisés.
- Ne buvez pas l'eau du robinet tant que le service des eaux ne l'a pas autorisé.
Les 72 premières heures, étape par étape
| Moment | Priorités | Qui s'en charge |
|---|---|---|
| Premières heures | Mettre les personnes en sécurité, couper les énergies, interdire l'accès aux zones à risque, photographier avant toute manipulation | Dirigeant ou responsable de site |
| Premier jour | Évacuer l'eau, protéger ce qui peut l'être, prévenir l'assureur, le bailleur et, en copropriété, le syndic | Entreprise d'intervention, avec le responsable de site |
| Deuxième et troisième jours | Trier le récupérable, mesurer l'humidité des murs et des sols, lancer l'assèchement, organiser une reprise partielle | Entreprise d'intervention, en lien avec l'assureur et l'expert |
Les premières heures : figer la situation
Avant de nettoyer, photographiez et filmez : hauteur d'eau sur les murs, état des stocks, des machines et des archives, relevés des compteurs. Notez l'heure de découverte et, si vous la connaissez, l'origine de l'eau : débordement d'un cours d'eau, ruissellement, réseau, remontée par les sols. Ces éléments orientent tout le dossier, car la garantie mobilisée en dépend.
Le premier jour : mesures conservatoires et déclaration
Les mesures conservatoires empêchent l'aggravation : pompage et évacuation de l'eau stagnante, mise hors d'eau provisoire, déplacement ou surélévation des stocks et des équipements, ventilation des locaux. Elles sont attendues par les assureurs. Conservez toutes les factures et les justificatifs.
Prévenez votre assureur dès que possible, puis le bailleur si vous êtes locataire, et le syndic si les locaux sont en copropriété. Ne lancez pas de travaux de remise en état définitifs avant le passage de l'expert ou l'accord de l'assureur : seules les mesures d'urgence peuvent être engagées tout de suite.
Les deuxième et troisième jours : trier, mesurer, assécher
Le tri sépare ce qui peut être nettoyé, ce qui doit être évacué et ce qui doit rester à la disposition de l'expert. Un bien jeté sans photo ni inventaire est difficile à faire indemniser. Les denrées alimentaires immergées sont à écarter, même en conserve.
Les mesures d'humidité prises dans les murs, les cloisons et les chapes servent de référence. Elles fixent l'objectif de l'assèchement et permettent à l'expert de suivre la progression jusqu'à la remise en état.
Quelle garantie, quel délai de déclaration ?
La garantie mobilisée dépend de la cause de l'eau, et pas seulement des dégâts constatés.
| Origine de l'eau | Garantie en général mobilisée | Délai de déclaration |
|---|---|---|
| Débordement de cours d'eau, ruissellement, coulée de boue, remontée de nappe, reconnus par arrêté | Catastrophe naturelle (articles L125-1 et suivants du Code des assurances) | Dès la connaissance du sinistre, au plus tard 30 jours après la publication de l'arrêté |
| Les mêmes phénomènes, sans arrêté | Selon le contrat : une garantie inondation n'est pas systématique | Délai du contrat, au moins cinq jours ouvrés |
| Fuite, rupture ou débordement d'une installation | Dégât des eaux du contrat multirisque | Délai du contrat, au moins cinq jours ouvrés |
| Toiture ou ouvertures endommagées par le vent d'une tempête | Garantie tempête, incluse dans les contrats dommages (article L122-7) | Délai du contrat, au moins cinq jours ouvrés |
N'attendez pas l'arrêté pour prévenir l'assureur : la déclaration peut être faite dès la découverte du sinistre, puis complétée. Les délais de reconnaissance varient. À Haguenau, les inondations du 16 au 21 mai 2024 ont été reconnues par un arrêté publié au Journal officiel le 14 juin 2024 ; celles du 9 juillet 2024, par un arrêté publié le 20 décembre 2024 (données Géorisques).
La commune dispose de 24 mois après l'événement pour demander la reconnaissance, et l'arrêté doit être publié dans les deux mois qui suivent le dépôt des demandes en préfecture (article L125-1). Notre article sur les délais du régime catastrophe naturelle détaille la suite.
Pertes d'exploitation : ce qu'il faut documenter
La perte d'exploitation n'est indemnisée que si le contrat de l'entreprise la couvre. Dans ce cas, la garantie catastrophe naturelle s'étend aux pertes d'exploitation, dans les conditions du contrat (article L125-1). La franchise légale correspond à une interruption ou une réduction d'activité de trois jours ouvrés, avec un minimum de 1 140 €.
Pour les dommages aux biens professionnels, la franchise catastrophe naturelle est de 10 % du montant des dommages matériels directs, avec un minimum de 1 140 €, et elle est plafonnée à 10 000 € pour un établissement de 300 m² au plus. Si le contrat prévoit une franchise plus élevée, c'est elle qui s'applique.
Dès les premiers jours, rassemblez ce qui permettra de chiffrer la perte :
- le chiffre d'affaires des périodes comparables et les commandes annulées ou reportées ;
- les heures de travail perdues et les mesures prises pour le personnel ;
- les frais engagés pour continuer à travailler : location de matériel, locaux provisoires, sous-traitance ;
- les dates de fermeture totale ou partielle, zone par zone.
Préparer la reprise pendant l'assèchement
Le séchage est la priorité dès que l'eau s'est retirée. Le guide de l'État indique qu'il faut compter plusieurs semaines à plusieurs mois selon les cas, davantage dans les bâtiments anciens aux murs épais, et qu'il faut différer peintures et revêtements tant que les matériaux restent humides.
Un assèchement bien organisé permet souvent une reprise partielle : zones sèches remises en service, matériel de séchage regroupé, circulations protégées. Nous plaçons les machines en fonction de vos horaires et nous partageons les relevés d'humidité avec l'expert pour décider, mesures à l'appui, quand la remise en état peut commencer.
Les documents à préparer à froid
- Les coordonnées de l'assureur, le numéro de contrat et la liste des garanties souscrites, dont les pertes d'exploitation.
- Les coordonnées du bailleur ou du syndic et de l'électricien de maintenance.
- Un plan des locaux avec l'emplacement des coupures d'eau, d'électricité et de gaz.
- Un inventaire à jour des stocks et des équipements, avec factures ou valeurs.
- Une sauvegarde des données hors des locaux.
Ces documents se préparent en temps normal. Le jour de l'inondation, ils font gagner du temps à chaque étape, de la mise en sécurité à l'expertise.